子供が幼稚園や小学校に入ったりして、子育てもひと段落。
「そろそろパートでも出ようかな?」
なんて思う方、多いのではないでしょうか?
時給や条件を確認し、いざ面接!
そこで、働き方はどうするかという質問に、漠然と「扶養範囲内で」と答えていませんか?
私も採用活動をやっていたので、その答えはよく耳にしました。
ですが、その時のお顔を拝見すると…
扶養範囲から外れると、どうなっちゃうの?
なんて、ちょっと疑問符が浮かんでいるような表情をされてる方が多いです。
なかなか難しいし普段耳慣れない言葉ですから当然ですよね?
ですが、知らないと大損をしてしまうかもしれない扶養のこと。
ちゃんと知っておきたいですよね?
そこで今回は、パートを扶養範囲内におさめるためにはどうしたらいいのかという疑問をお持ちの方に向け
- 扶養内の働き方
- 扶養内のメリット・デメリット
- 扶養範囲を外れる働き方
- 損をしない働き方
など、気になることを解説していきたいと思います。
- 社会保険:従業員51人以上の会社で週20時間以上働くと、年収に関係なく勤め先の社会保険に入ります(「月8.8万円=年収約106万円」の条件は2026年10月に撤廃)。それ以外は、年収130万円未満なら夫の扶養に入れるのが目安です。
- 税金:2026年分は、妻の給与収入が136万円以下なら夫は配偶者控除を受けられ、それを超えても配偶者特別控除で段階的に控除が続きます。
- 会社の規模の条件は2027年10月から段階的に広がるので、勤め先にも確認しましょう。
パートを扶養範囲内でおさめるにはいくらまで稼げる?
扶養を外れると、社会保険料や税金が引かれてしまいます。
なので、手取りは減ってしまいますね。
- 相談者:幼稚園に子供を預けているAさん
- 年齢:30代
- 働ける時間:9:00~14:00(お子さんが幼稚園が終わるのは14時半):実働5時間
- 時給:1,100円
- 夫の年収:500万円
Aさんの心配の通り、扶養を外れると社会保険料や税金の支払義務が生じます。
本来は個人が支払うものですが、会社が給与から天引きして代わりに納めてくれるので、手取りが減ってしまうのですね。
また、税金の扶養(配偶者控除・配偶者特別控除)は税制改正で何度か見直されていて、2026年分は妻の給与収入が136万円以下なら配偶者控除、それを超えても一定の収入までは配偶者特別控除で段階的に控除が受けられます。
これは家庭においてご主人(メインで働く方)の収入によっても異なるのですが、注意すべきは社会保険上の扶養・・・
その支払いを発生させない…つまり・・・
扶養を外れないための目安が、週20時間または130万円です。
(以前は「106万円」がもう一つの目安でしたが、2026年10月にこの賃金の条件はなくなりました)
- 週の所定労働時間が20時間以上
- 2か月を超えて働く見込みがある
- 学生ではない
- 従業員51人以上の企業に勤めている(2027年10月から36人以上、その後も段階的に拡大)
※以前は「月額8.8万円(年収約106万円)以上」という賃金の条件もありましたが、2026年10月に撤廃されました。また2016年当時の「501人以上」「勤務期間1年以上」という条件はすでに見直されています。
この4つの条件をすべて満たしている場合、社会保険に加入しなければなりません。
今は年収よりも「週に何時間働く契約か」が大事なんですね。
130万円のほうは、ひと月でどれくらいが目安なのかな?
130万円は1年間の見込みの収入で考えるので、ざっくり12で割った月108,333円がひと月の目安です。
交通費などをどこまで収入に含めるかは、夫の勤め先の健康保険(保険者)に確認しておくと安心ですよ。
週20時間が目安になる場合
Aさんの勤め先が従業員51人以上の会社なら、扶養を外れずに働けるのは週20時間未満です。
年収がいくらかではなく、契約上の週の労働時間で決まります。
そうなると、扶養から外れたくないAさんの場合は…
年収の上限が130万円になる場合
Aさんの勤め先が条件にあてはまらなくても(従業員50人以下の会社など)、
年収(1年間の見込み)が130万円以上になると夫の扶養から外れ、自分で国民年金と国民健康保険に入ることになります。
つまり、扶養を外れずに稼げるのは年収130万円未満ですね。
月給に換算すると月108,333円未満くらいです。
これをAさんに当てはめると…
扶養範囲内で働く場合のメリット・デメリットは?
扶養範囲内で働くメリット
- 社会保険料の支払い負担がない
- 収入によっては所得税・住民税もかからない
- 配偶者控除が受けられる
妻の側としては、社会保険料の負担がなく、収入によっては所得税や住民税もかからないことです。
働いた額のほとんどが手取りになるのはわかりやすくていいですよね。
ですが、実は・・・扶養範囲内で働くことは、夫側にも大きなメリットなのです。
それは、「配偶者控除」が受けられること。
配偶者控除とは、ざっくり言うと配偶者のいる夫の税負担を軽減するための制度。
2026年分は、配偶者の給与収入が136万円以下(夫の合計所得金額が900万円以下の場合)だと、 配偶者控除として夫の所得から38万円を差し引いて税金を計算できるのです。
これはかなり大きなメリットですね!
では、デメリットはどんなものがあるんでしょう?
扶養範囲内で働くデメリット
- 社会保険料を支払っていない
- 年金が少なくなる
- 出産手当金・傷病手当金がない
このデメリットは、社会保険料を支払っていないこと、になります。
つまり、年金などを支払っていないことになりますので、
将来受け取れる年金が少なくなるのです。
そのほか、怪我や出産でパートを休まないと仕方ない場合にも 保険などは支払われないため、不安な面があります。
二人目の出産があったりするのに、収入がなくなるのは怖いかも…。
パートで扶養範囲を外れるとかかってくるお金とは?
扶養を外れることで支払う社会保険料ってなんでしょうか?
でも、実はいいこともあるんですよ。
社会保険料とは、
- 健康保険
- 年金
- 雇用保険
などをさします。
働けなくなった時に給付される積立のようなもので、一般の保険にだいぶ似ていますね。
扶養を外れると、これらを支払わなければなりません。
扶養を外れるメリット
1.年金受取額の増加
扶養に入っている間(国民年金の第3号被保険者)は、自分で保険料を払わなくても国民年金(基礎年金)を受け取れますが、厚生年金の上乗せはありません。
実際もらう段階になると、やはり物足りないです。
ですが、勤め先の厚生年金に入ることで、基礎年金に厚生年金が上乗せされ、将来の年金額を増やすことができます。
2.出産手当金・傷病手当金が受け取れる
また子供が生まれる!
怪我をしてしまって働けない…
そういう時、社会保険料を支払うことで出産手当金や傷病手当金が出ます。
3.時間や時給を気にせず働ける
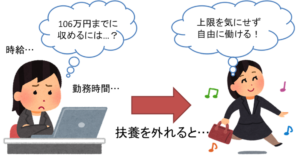
『来月はお金が必要なのに130万円を超えてしまうから働けない…』
なんてこともあるかもしれません。
ですが、扶養を外れればそうした上限に関係なく働くことができます。
とくに、お子さんが大きくなると働ける時間も増えるため、 仕事やキャリアのことを考えるとこの点もメリットだと思います。
でも、デメリットもあるので注意してくださいね。
扶養を外れるデメリット
1.手取り額が下がってしまう恐れがある
社会保険料や税金は意外と高額です。
扶養の基準を少し超えた程度ですと、扶養に入っていた頃より手取り額が下がってしまうということも…
2.世帯としての税金の支払い額が増える
配偶者控除は配偶者の給与収入が136万円以下(2026年分)であることが条件で、それを超えると配偶者特別控除に切り替わり、収入が増えるほど控除額は段階的に減っていきます。
そのため、妻の側でも税金を支払うようになる上、夫の支払うべき税金も増えるため、世帯の税負担は重くなります。
でも、手取り額が下がったり払うべき税金が増えるのはやっぱり厳しいです…。
今度は、扶養を外れても損しない方法を見ていきましょう。
パートで扶養範囲を外れて働くには?損をしないために
ここまでで扶養範囲内で働くメリット・デメリットなどお分りいただけたかと思いますが、実際のところ・・・私の職場では
「シフトを前半に入れすぎたために、後半まだ働ける時間の余裕はあるのに、扶養範囲内でおさめなくては・・・。」
逆に、最初から扶養範囲内を外れて働くようにしたものの、
「子供の病気などの自己都合で休まなければいけない日が以外に多くあり、結果扶養範囲を少し超えた程度で、損してしまった。」
などという声を耳にすることもありました。
また、
- 働きが評価され、時給が上がった
- 子供も大きくなり、これからは働ける時間も延びそう
- 扶養を外れてしまうと支払うものが増えて心配
こんな悩みをもつ方多いのではないでしょうか?
- 相談者:幼稚園に子供を預けているBさん
- 年齢:30代
- 働ける時間:9:00〜16:00 (休憩を含むため実働6時間)
- 時給:1200円
- 夫の年収:500万円
これからもっと働けるようになるとのことで、あっというまに扶養を外れてしまいそうですね。
Bさんの場合は「扶養を外れても手取りが増える働き方」を考える必要があります。
いくら年金や手当金等で戻ってくるとはいえ、実際の手取り額が減るのは痛手ですからね。
週20時間以上で社会保険に加入する場合
先ほど挙げた、4つの条件を満たしている場合ですね。
記事を書いた2018年当時の試算では、年収125万円以上を超えてはじめて、手取り額が回復していくとされていました。
その場合、月給104,167円以上にすれば、125万円を超えることができます。
130万円以上で扶養を外れる場合
こちらは、先ほどの条件を満たしていない場合です。
この場合、2018年当時の試算では、手取りが回復するのに大体年収160万円ほど必要になります。
月で換算すると、月給133,334円以上でしょうか。
1日6時間×時給1,200円×月19日勤務=136,800円
最後に
今回のまとめです。
- 社会保険の扶養内で働く目安は「週20時間未満(従業員51人以上の会社の場合)」と「年収130万円未満」。106万円の条件は2026年10月に撤廃
- 税金は、2026年分は妻の給与収入136万円以下なら夫が配偶者控除を受けられる
- 扶養を外れて社会保険料を支払っても、将来の年金の受給額があがるなど、損ばかりではない
- 扶養から外れた場合は、ある程度多く働くと手取りが回復する(2018年当時の試算では125万円・160万円が目安)
実はこのほかにも夫が自営業であったり、 夫側の年収が高かったりするともっと細かく分かれてくるのですが、 今回は一般的なところをまとめました。
私からは、「扶養範囲内がお得よ」とも「扶養範囲を外れた方がお得よ」とも一概には言えません。
ご自身のライフスタイルや勤め先企業と相談しながら、 どういった働き方が一番損にならないかよく考えてくださいね。
よくある疑問(Q&A)
Q. 「106万円の壁」はもうないのですか?
A. 社会保険に入る条件のうち「月額8.8万円(年収約106万円)以上」という賃金の条件は2026年10月に撤廃されました。今は、従業員51人以上の会社で週20時間以上働く契約かどうかがポイントです。会社の規模の条件は2027年10月から段階的に広がり、2035年10月には10人以下の会社も対象になる予定です。
Q. 扶養を外れると、夫の会社の家族手当はどうなりますか?
A. 夫の会社の「家族手当」「配偶者手当」の対象から外れることがあります。手当の条件は会社ごとに違うので、夫の勤め先に確認しておきましょう。
Q. 所得税はいくらからかかりますか?
A. 令和8年度税制改正大綱で、所得税がかからない年収(課税最低限)を特例として178万円まで引き上げる方針が示されています。いつの収入から当てはまるかや条件は、国税庁の案内で確認してください。ただし住民税はもっと低い年収からかかることがあり、基準は住んでいる自治体によって違います。